Hausratversicherung auf dem Prüfstand
Passt die Versicherungssumme noch zu Ihrem Inventar?
Ein neuer Fernseher, ein hochwertiges E-Bike, moderne Küchengeräte oder die ersten Smart-Home-Komponenten: Der Wert des Hausrats wächst oft schleichend. Während die Einrichtung kontinuierlich aufgewertet wird, bleibt die Versicherungssumme in vielen Hausratversicherungen über Jahre unverändert. Genau das kann im Schadenfall teuer werden.
Warum der aktuelle Wert des Hausrats so wichtig ist
Die Hausratversicherung schützt bewegliches Eigentum in der Wohnung oder im Haus, beispielsweise bei Feuer, Einbruchdiebstahl oder Leitungswasserschäden. Maßgeblich ist dabei nicht der ursprüngliche Kaufpreis, sondern der sogenannte Wiederbeschaffungswert. Versicherer ersetzen in der Regel den Neuwert, also die Kosten, die heute für die Neuanschaffung eines vergleichbaren Gegenstands anfallen würden.
Gerade in Zeiten steigender Preise kann sich deshalb eine erhebliche Lücke zwischen dem aktuellen Wert des Hausrats und der ursprünglich vereinbarten Versicherungssumme entwickeln. Wer seinen Vertrag lange nicht überprüft hat, sollte deshalb einen Blick auf die hinterlegten Werte werfen.
Die Gefahr der Unterversicherung
Liegt die Versicherungssumme unter dem tatsächlichen Wert des Hausrats, spricht man von einer Unterversicherung. Im Ernstfall kann dies dazu führen, dass die Entschädigung nicht in voller Höhe ausgezahlt wird.
Viele moderne Tarife enthalten zwar einen sogenannten Unterversicherungsverzicht. Dieser greift jedoch nur, wenn die vertraglichen Voraussetzungen erfüllt sind. Häufig ist dabei die korrekt angegebene Wohnfläche entscheidend. Deshalb sollten nicht nur die Versicherungssumme, sondern auch die Vertragsdaten regelmäßig überprüft werden.
Diese Bereiche sollten Sie besonders im Blick behalten
- Wertsachen und Schmuck
Schmuck, hochwertige Uhren oder Sammlungen unterliegen oft besonderen Entschädigungsgrenzen. Wer in den letzten Jahren wertvolle Gegenstände angeschafft hat, sollte prüfen, ob die bestehenden Limits noch ausreichend sind. - Bargeld und Wertpapiere
Auch für Bargeld und bestimmte Wertgegenstände gelten in vielen Verträgen Höchstentschädigungen. Nicht selten sind diese niedriger als erwartet. - Fahrräder und E-Bikes
Die Preise moderner Fahrräder und E-Bikes sind in den letzten Jahren deutlich gestiegen. Mit ihnen sollte auch der Versicherungsschutz wachsen. Für Diebstähle außerhalb der Wohnung kann ein zusätzlicher Fahrradschutz sinnvoll oder sogar notwendig sein. - Elektronik und Haushaltsgeräte
Fernseher, Computer, Tablets, Küchengeräte und Unterhaltungselektronik summieren sich schnell zu einem erheblichen Gesamtwert und erhöhen den Wiederbeschaffungswert des Hausrats deutlich. - Homeoffice und Smart Home
Technische Ausstattung für das Homeoffice sowie intelligente Steuerungs- und Sicherheitssysteme spielen in vielen Haushalten eine immer größere Rolle. Die Leistungen unterscheiden sich jedoch je nach Versicherer und Tarif erheblich. - Balkonkraftwerke
Steckersolargeräte werden zunehmend in Versicherungsverträgen berücksichtigt. Allerdings gibt es Unterschiede bei den versicherten Gefahren, den Entschädigungsgrenzen und der Einordnung im Vertrag.
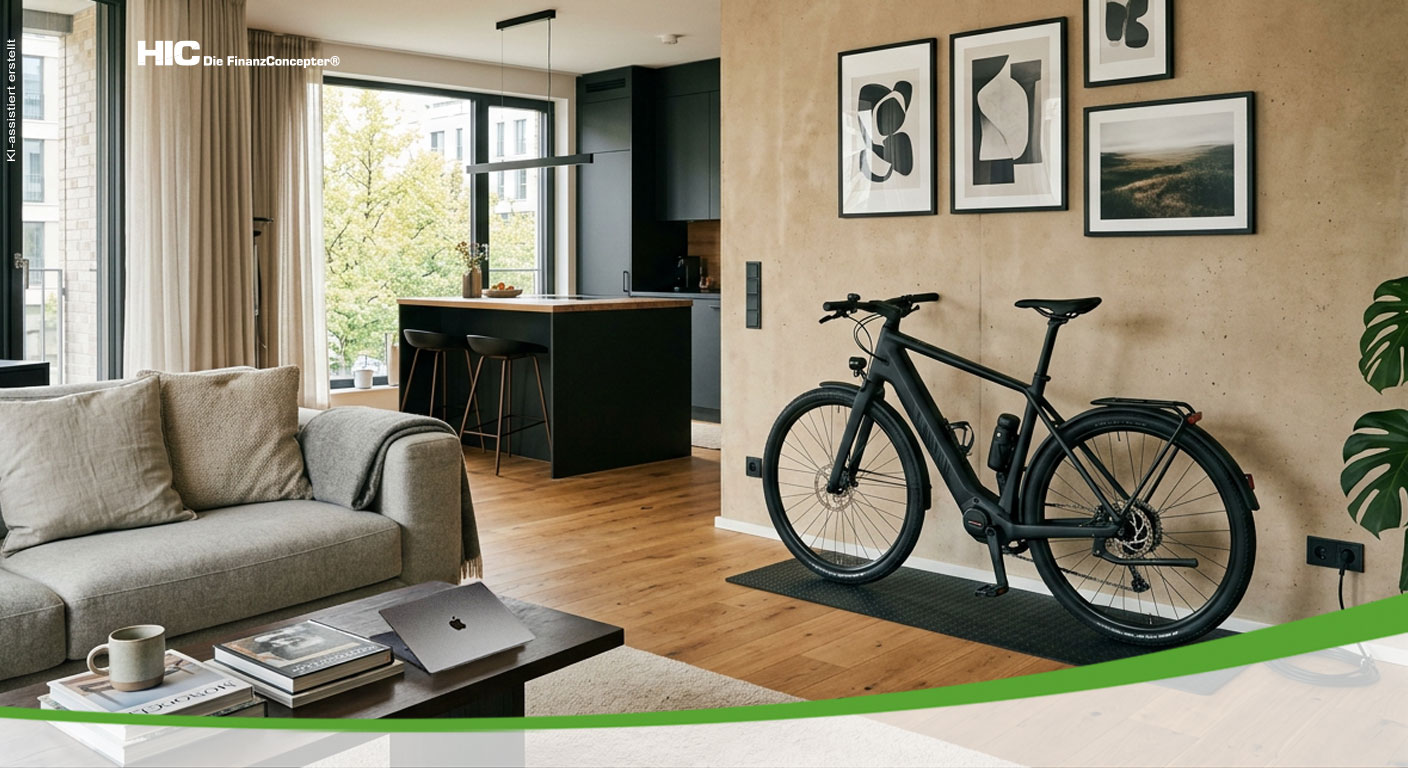
Mit dem Wert Ihres Hausrates muss auch die Abdeckung steigen.
Ein regelmäßiger Versicherungs-Check lohnt sich
Spätestens nach größeren Anschaffungen sollte die Hausratversicherung überprüft werden. Wer neue Werte rechtzeitig berücksichtigt, stellt sicher, dass die Absicherung im Schadenfall tatsächlich ausreicht und keine bösen Überraschungen drohen.
Pro-Tipps
Im Schadenfall gilt grundsätzlich: Sie müssen glaubhaft machen können, dass die Gegenstände tatsächlich vorhanden waren und welchen Wert sie hatten. Je besser die Dokumentation, desto einfacher und schneller verläuft die Regulierung.
Bewährt haben sich insbesondere:
- Kaufbelege und Rechnungen für Möbel, Elektronik, Schmuck, Fahrräder oder andere Wertgegenstände.
- Fotos und Videos der Wohnung, auf denen die Gegenstände erkennbar sind. Ein gelegentlicher Rundgang mit dem Smartphone kann im Ernstfall sehr hilfreich sein.
- Seriennummern von Fernsehern, Computern, Kameras oder anderen technischen Geräten.
- Garantieunterlagen, Zertifikate oder Gutachten, beispielsweise für Schmuck, Uhren, Kunstwerke oder Sammlungen.
- Kontoauszüge oder Kreditkartenabrechnungen, falls Originalrechnungen nicht mehr vorhanden sind.
- Bedienungsanleitungen und Originalverpackungen, die den Besitz ebenfalls belegen können.
- Bei Fahrrädern und E-Bikes: Kaufvertrag, Rechnung, Fahrradpass und vorhandene Registrierungen.
Für besonders wertvolle Gegenstände empfiehlt es sich, eine Inventarliste zu führen. Darin werden Gegenstand, Kaufdatum, Anschaffungspreis und möglichst ein Foto erfasst. Die Liste sollte zusammen mit den Nachweisen digital gespeichert werden, am besten zusätzlich in einer Cloud oder außerhalb der Wohnung.
Fazit
Der Wert eines Haushalts verändert sich laufend. Eine regelmäßige Überprüfung der Hausratversicherung hilft dabei, Unterversicherung zu vermeiden und den Versicherungsschutz an die tatsächlichen Werte anzupassen. Ein kurzer Vertragscheck kann dafür sorgen, dass neue Werte auch morgen ausreichend geschützt sind.
Vereinbaren Sie noch heute Ihren persönlichen Beratungstermin: Hier zum HIC-Terminportal.
Bleiben Sie tagesaktuell informiert und folgen Sie unseren Social-Media-Kanälen:
HIC GmbH – Die FinanzConcepter | Hamburg | Facebook
HIC GmbH – Die FinanzConcepter (@die.finanzconcepter) • Instagram-Fotos und -Videos